La magnitud y la complejidad de la crisis de la vivienda que estamos sufriendo en España es enorme. Muchas son las causas y también muchas las posibles soluciones apuntadas por los expertos.
Como causas, se citan principalmente la escasez de la oferta de suelo urbanizable, el crecimiento de la demografía, los precios demasiado elevados, los salarios demasiado bajos de las jóvenes generaciones, …
Como soluciones, se proponen una mayor oferta de parque público de vivienda protegida, la regulación de los alquileres de temporada, prórrogas extraordinarias de los contratos de alquiler, la limitación de las adquisiciones de los fondos buitres y de los grandes tenedores, …
Sin embargo, sorprende la poca atención que se presta, tanto por parte de los expertos como de los ciudadanos en general, al tipo de financiación bancaria que se utiliza para la compra de una vivienda, la hipoteca[1].
Nadie parece cuestionarse si ese instrumento, tan omnipresente en cualquier compraventa de una vivienda, es un “talla única” aplicable a cualquier contexto o si, por el contrario, debería considerarse utilizar diferentes tipologías según sea la situación específica.
Actualmente estamos utilizando el famoso préstamo hipotecario a tipo de interés nominal con sistema francés de amortización, de muy fácil comprensión dado que produce cuotas constantes a valor nominal durante todo el periodo del contrato. La pregunta es evidente, ¿es éste el tipo óptimo de hipoteca? La respuesta también es evidente, depende del contexto económico y financiero.
En contextos muy estables, seguramente este tipo de hipoteca cumple perfectamente sus funciones de financiación a largo plazo de un bien inmueble. Esto seguramente explica por qué la hipoteca a tipo nominal ha sido tan ampliamente utilizada en la mayoría de los países occidentales durante el periodo de la Gran Moderación, desde mediados de los 80’s hasta principios del siglo XXI, con tasas bajas y estables tanto de inflación como de desempleo.
Este idílico escenario cambió radicalmente desde la crisis financiera global del 2007-2008. A partir de entonces, la variabilidad de los indicadores económicos define la nueva normalidad, especialmente en lo referente a la tasa de inflación. Este nuevo contexto nos obliga a reconsiderar la respuesta sobre el tipo óptimo de hipoteca.
La metodología de cálculo de la cuota de la hipoteca actual tiene el inconveniente de utilizar solo el tipo de interés nominal, que combina el tipo de interés real y la tasa de inflación, sin tener en cuenta que ambos reflejan aspectos muy dispares.
El banco al ofrecer sus préstamos hipotecarios espera recibir a cambio dos importes monetarios. El primero, una recompensa del interés real por el coste de oportunidad de no disponer del valor monetario del préstamo durante su periodo de vigencia; y el segundo, una compensación de la tasa de inflación por la pérdida de valor de la moneda utilizada en el préstamo hipotecario durante el periodo.
Ambos componentes se combinan en el tipo de interés nominal y, de manera simplificada, la fórmula se puede expresar como:
Tipo de Interés Nominal = Tipo de Interés Real + Tasa de Inflación estimada |
Es importante remarcar que estos dos componentes actúan de manera contrapuesta. El tipo de interés real se aplica sobre la cantidad de préstamo pendiente al inicio de cada periodo y su importe se va reduciendo conforme avanza el préstamo. Por el contrario, la tasa de inflación se aplica sobre la cantidad pagada en cada periodo y su importe va aumentando conforme avanza el contrato por ajustarse con las tasas acumulativas de inflación.
En contextos de tasas de inflación elevadas y alta variabilidad, la utilización de la hipoteca a tipo nominal no es óptima, dado que mezcla el efecto del tipo de interés real con la tasa de inflación.
En realidad, podemos incluso afirmar que produce cuotas erróneas, con cuotas hipotecarias que no recogen de manera correcta el ajuste de la tasa de inflación. Este error ocasiona que las cuotas de la hipoteca actual a tipo de interés nominal estén afectadas por el denominado “efecto inclinación”, que supone innecesarios mayores valores reales en los primeros años del contrato hipotecario.
Para eliminar estos nocivos efectos, se debería utilizar un tipo de hipoteca alternativo que utiliza los valores del tipo de interés real y de la tasa de inflación de manera correcta para calcular las cuotas. Se trata del préstamo hipotecario a tipo de interés real e indexada a la inflación.
Las fórmulas de cálculo de las cuotas nos sirven para comprender mejor la diferencia entre ambas tipologías.
En el caso de la hipoteca actual a tipo de interés nominal:
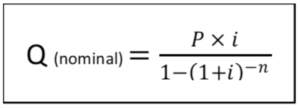
Siendo: P : Importe total del préstamo, i : Tipo de interés nominal del periodo y n : Número de periodos.
Como se puede comprobar, la cuota se calcula utilizando el tipo de interés nominal «i» y produce un único valor constante para todos los periodos del préstamo.
Para la hipoteca alternativa a tipo de interés real indexada a la inflación:
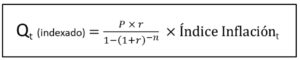
Siendo: P : Importe total del préstamo, r : Tipo de interés real del periodo, n : Número de periodos y t el periodo específico.
El Índice de Inflación es acumulativo y va variando en cada periodo en función de la tasa de inflación π.
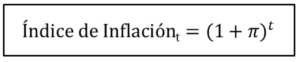
En este caso, la cuota se calcula utilizando por separado los dos componentes, el tipo de interés real «r» y la tasa de la inflación «π«, lo que determina valores de la cuota diferentes según sea el periodo “t”.
A diferencia del préstamo hipotecario actual, que determina cuotas constantes a valor nominal, el préstamo alternativo obtiene cuotas constantes a valor real. En otras palabras, el esfuerzo financiero en la hipoteca actual va disminuyendo conforme avanza el préstamo, mientras que en la hipoteca alternativa se mantiene constante.
Un sencillo ejemplo nos ayudará a interpretar los resultados de cada tipo.
Supongamos un préstamo hipotecario de 200.000€, a 30 años, con un tipo de interés real del 1% y una tasa de inflación del 3% (que representa un tipo de interés nominal del 4%). Las cuotas iniciales del primer mes y del último serían:
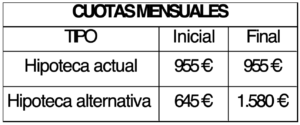
Como se puede comprobar, con la hipoteca actual el prestatario pagará durante todo el periodo del préstamo el mismo importe de 955€ mensuales. Por el contrario, con la hipoteca alternativa, el importe de la cuota inicial será solo de 645€ e irá incrementado a ritmo de la inflación del 3% hasta alcanzar los 1.580€ el último mes al final de los 30 años.
Naturalmente, el salario del prestatario también se habrá ido actualizando con la inflación, por lo que su esfuerzo financiero en la hipoteca alternativa se mantiene constante a valor real. Es importante remarcar que, si la tasa de inflación es cero, los dos tipos producen las mismas cuotas constantes durante todo el periodo.
Para entender el error cometido en la hipoteca actual, se puede argumentar que su metodología supone calcular el efecto de la inflación durante todo el periodo del contrato y repartirlo de manera proporcional en cada una de las 360 cuotas del préstamo a 30 años. De esta manera, al ser la inflación un proceso acumulativo, las primeras cuotas tienen un exceso de coste y, las últimas, un defecto de coste.
Es importante destacar que este aumento de coste inicial para el prestatario en las hipotecas actuales no produce una mayor rentabilidad de las entidades financieras. Las diferencias son temporales y se compensan en las posteriores cuotas. Se trata de un problema de liquidez, no de solvencia del prestatario.
Vamos a utilizar las cifras de las variables relevantes de los últimos diez años para evaluar la diferencia de contextos que estamos padeciendo en España actualmente.
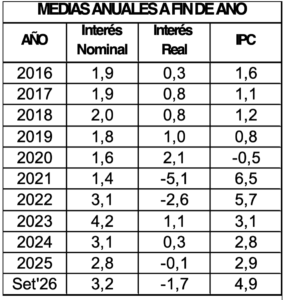
Como se puede comprobar, las cifras de los años anteriores a 2020 muestran cifras positivas y pequeñas de las tres variables, con escasas diferencias anuales. Podríamos afirmar que, en esos años, el Banco Central Europeo cumplía perfectamente su objetivo de la estabilidad de precios, con cifras de inflación que no superaban el objetivo del 2%.
En estos contextos estables con cifras bajas y estables de inflación, los dos tipos de hipoteca producen cuotas similares. Incluso podríamos considerar que la hipoteca actual es mejor, dado que el prestatario cancela el préstamo de manera más rápida y consigue disminuir su esfuerzo financiero con el paso del tiempo.
Sin embargo, a partir del 2020, vemos que las cifras de inflación incrementan de manera brusca provocando incluso cifras negativas del tipo de interés real. La variabilidad en las variables ha reaparecido y no parece que el Banco Central Europeo sea capaz de controlar la tasa de inflación, al menos en lo que a España se refiere.
En este contexto, la elección del tipo de hipoteca tiene mucha importancia. Como hemos indicado, las hipotecas a tipo de interés nominal actuales ocasionan graves perjuicios a la liquidez de los prestatarios, especialmente en los primeros años del contrato.
El problema se agudiza si consideramos que los primeros años del préstamo son los peores financieramente para las jóvenes generaciones. Es el momento de independizarse, de tener descendencia, de adquirir mobiliario, de disponer de vehículo para desplazarse, … Además, teniendo en cuenta que es una etapa de la vida con salarios todavía bajos, la elección de un tipo óptimo de hipoteca puede ser crucial para su futuro.
La implementación de este tipo de hipoteca alternativo permitiría obtener significativas ventajas respecto al tipo actual:
a) Los nuevos solicitantes de hipoteca tendrían más facilidades de conseguir préstamos cumpliendo la ratio de cuota dividido por ingresos exigida por el banco.
b) Los cambios en el Euribor por aumentos de la inflación no supondrían los ilógicos y exagerados incrementos repentinos de cuota.
c) La modalidad de tipo de interés (fijo, mixto o variable) sería más asequible para el prestatario dado que solo se referirá al solo al tipo de interés real, al estar siempre ajustada la tasa de inflación a la realidad del periodo.
d) Las actualizaciones de tipo de interés en las hipotecas variables solo se referirían a cambios en los tipos de interés reales, dado que la tasa de inflación estaría siempre ajustada con las cifras reales de inflación.
e) Los prestatarios sufrirían menores costes diferenciales sobre el Euribor dado que el banco no asumiría ningún riesgo por las diferencias en la tasa de inflación.
f) Los bancos mantendrían su rentabilidad y tendrían menores tasas de morosidad al permanecer constante el esfuerzo financiero de los prestatarios.
g) Tanto el mercado financiero como el inmobiliario tendrían más estabilidad, lo que se debería traducir en unos incrementos menores de los precios de la vivienda por menor especulación.
h) Las entidades financieras no se verían presionadas para ofrecer tipos de interés nominales tan bajos que, al final, implica un traspaso de rendimientos negativos a fondos de inversión y pensiones de todos los ciudadanos mediante procesos de titulización bancaria.
i) La economía en general mejoraría, al posibilitar un consumo mayor y más estable a los prestatarios por las menores cuotas a nivel real en la primera mitad del periodo del préstamo.
Como era de esperar, este tipo alternativo también tendría algunos inconvenientes con respecto a la hipoteca actual. Los principales son:
a) Al retrasarse la devolución del principal del préstamo, los intereses totales pagados serían superiores.
b) En contextos de inflación elevada, podría producir amortizaciones negativas en valor nominal del préstamo. Sin embargo, esta posibilidad solo aparecería con inflaciones superiores al 8%, muy lejos del objetivo del BCE.
c) Los bancos deberían adaptar sus programas informáticos y sus procesos administrativos para calcular las nuevas cuotas y ofrecer una mayor información a los prestatarios al separar interés real y tasa de inflación.
d) El proceso de determinación de los tipos de interés de referencia para las hipotecas debería revisarse para evitar los actuales tipos de interés reales.
Este autor es consciente de estos inconvenientes y de las dificultades que supone implementar este tipo alternativo de préstamo hipotecario. España es un país con una profunda tradición de vivienda en propiedad y, siendo la hipoteca un préstamo de larga duración, el número de hipotecas a tipo nominal no vencidas es muy elevado. Por lo tanto, la implementación se debería realizar de manera gradual y progresiva manteniendo en vigor el tipo actual.
Sin embargo, y dada la magnitud de la crisis de vivienda que estamos padeciendo, recomiendo al gobierno considerar la posibilidad de implementar de manera urgente este tipo de hipoteca para un segmento reducido de la población.
Actualmente el gobierno está poniendo en marcha el Plan Estatal de Viviendas 2026-2036 que incluye un apartado de Protección con ayudas para la reducción del esfuerzo en el pago de la vivienda. La propuesta de este documento de implementar un nuevo tipo de hipoteca encaja perfectamente en este objetivo.
Se trataría de solicitar a las entidades financieras que ofrecieran esta hipoteca alternativa solo de manera limitada a los compradores de vivienda que cumplan ciertos requisitos establecidos por el gobierno (por ejemplo, debe ser destinada a primera vivienda, a prestatarios con un límite de nivel de renta, solo personas físicas, …). El resto de los compradores, especialmente las personas jurídicas, debería continuar utilizando las actuales hipotecas nominales.
Adicionalmente, el gobierno debería considerar algún porcentaje de subvención del tipo de interés real que el banco debe aplicar. Por ejemplo, reducir en medio punto de porcentaje del tipo de interés real del mercado, que podría ser aportado a partes iguales por el banco y el gobierno.
De esta manera, este grupo de ciudadanos seleccionados no estaría compitiendo con los fondos buitres o los grandes tenedores inmobiliarios y podría disfrutar de unas ventajas diferenciales muy significativas como menores cuotas en la primera mitad del préstamo, menor coste financiero, mayor estabilidad de su esfuerzo financiero y subvenciones gubernamentales.
Al mismo tiempo, el gobierno debería controlar que los precios de la vivienda no fueran modificados al alza por los promotores, aprovechando las subvenciones concedidas a los prestatarios. Los bancos deberían ser partícipes de este control revisando que los precios de las viviendas no varíen según sea el tipo de hipoteca elegida.
Posteriormente, una vez que la contratación de la hipoteca indexada de este segmento subvencionado esté ya consolidada, se podría introducir a otras tipologías de segmentos (por ejemplo, a zonas geográficas con falta de población o menor renta per cápita, a territorios afectados por catástrofes, …).
Este documento no pretende presentar una propuesta definitiva y completa, sino un documento base para un debate abierto y una discusión constructiva por toda la ciudadanía. El gobierno tiene el derecho y la obligación de promover todas las propuestas que sean argumentadas y realistas para intentar solucionar de manera urgente esta grave crisis que nos afecta a todas y a todos.